Консенсус-прогноз «Бизнес News»: ставка останется на уровне 14%, интрига — в прогнозах ЦБ
Консенсус-прогноз «Бизнес News»:
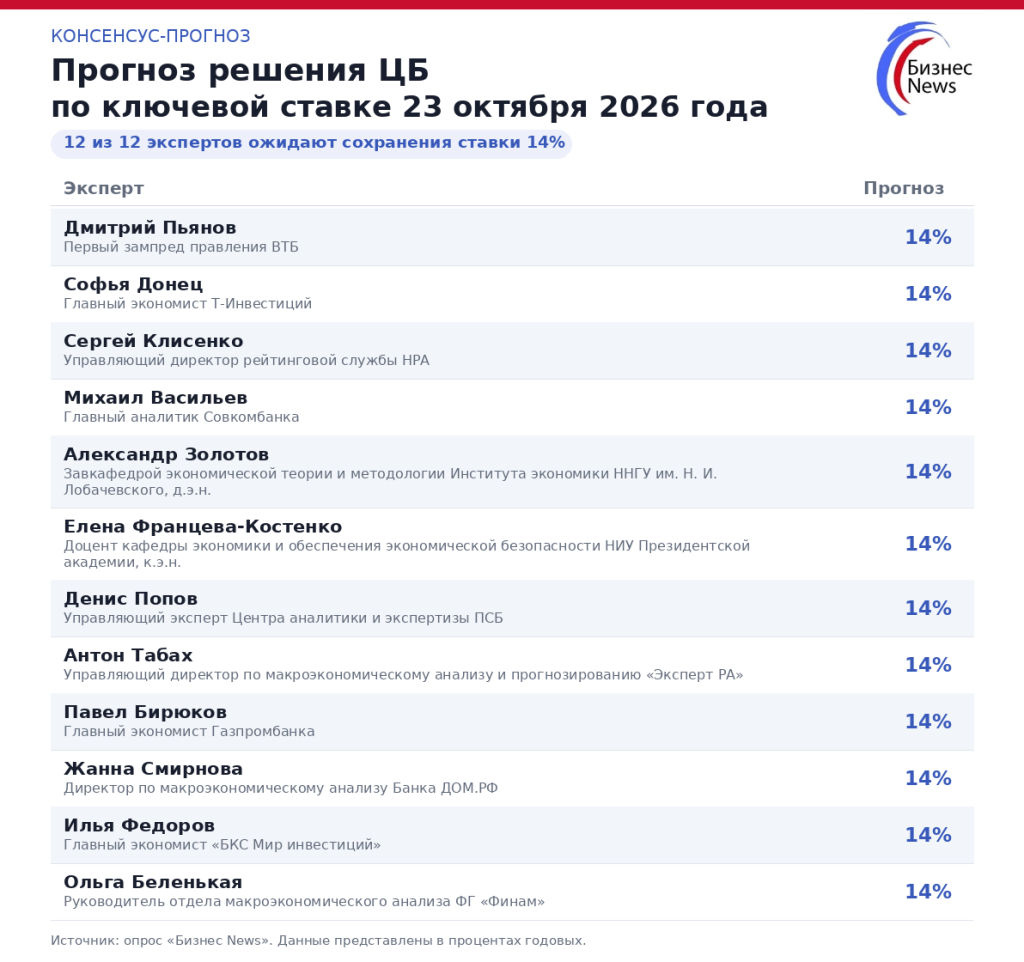
Банк России, скорее всего, оставит ключевую ставку без изменений на заседании 23 октября. В этом единодушны все участники консенсус-прогноза «Бизнес News» — представители банков, инвестиционных компаний, рейтинговых агентств и вузов. Основным препятствием для снижения эксперты называют ускорение инфляции. Несколько экономистов ожидают, что пауза продлится до конца 2026 года.
Октябрьское заседание будет опорным: вместе с решением по ставке регулятор представит обновленный среднесрочный макроэкономический прогноз. Именно его параметры могут оказаться важнее самого решения.
Почему аналитики не ждут снижения
Главный аналитик Совкомбанка Михаил Васильев считает, что октябрьское заседание будет похоже на сентябрьское: по его оценке, ЦБ будет рассматривать только сохранение ставки.
Среди значимых для регулятора факторов он выделяет устойчивую инфляцию, инфляционные ожидания, корпоративное кредитование, денежную массу, ситуацию на топливном рынке и бюджетные параметры. Пока, по мнению Васильева, существенных улучшений, которые позволили бы снизить ставку, нет.
«Мы видим ускорение инфляции в начале октября выше ожиданий, в том числе в устойчивых компонентах инфляции, и есть значимые риски того, что инфляция по итогам года превысит июльский прогноз ЦБ 6–7%», — отмечает аналитик.
Главный экономист Т-Инвестиций Софья Донец также считает сохранение ставки базовым сценарием. С одной стороны, последние инфляционные данные не дают регулятору повода торопиться. С другой — улучшение настроений бизнеса в октябре снижает остроту аргументов в пользу немедленного смягчения.
«Экономика точно не “перегрета”, но и нет триггеров, которые однозначно торопят ЦБ к снижению. Поэтому он может остаться на “паузе”, пока не увидит больше позитива в инфляции», — говорит Донец.
Управляющий эксперт Центра аналитики и экспертизы ПСБ Денис Попов допускает, что в повестке заседания может появится и вопрос повышения ставки. Однако наиболее вероятным исходом он также считает сохранение 14%: регулятор, скорее всего, ограничится оценкой рисков и условий для ужесточения политики.
По оценке Попова, после октябрьского повышения тарифов ЖКХ годовая инфляция достигла примерно 7,2%, превысив верхнюю границу прогноза ЦБ на конец года. Дополнительные риски он связывает с кредитной активностью и инфляционными ожиданиями населения и бизнеса.
«Более высокая траектория инфляции может потребовать от регулятора, для достижения таргета по инфляции в следующем году, более продолжительной паузы в цикле снижения ключевой ставки и повышения прогноза по траектории ключевой ставки на 2027 год», — считает эксперт.
Доцент кафедры экономики и обеспечения экономической безопасности НИУ Президентской академии Елена Францева-Костенко также ожидает сохранения ставки. По ее мнению, пространство для снижения ограничивают ускорение цен, высокие инфляционные ожидания и риски дополнительного давления со стороны бюджетных расходов.
Какие аргументы есть за смягчение
Главный экономист Газпромбанка Павел Бирюков отмечает, что картина не сводится только к усилению ценового давления. Среди аргументов в пользу смягчения он называет замедление роста денежной массы в сентябре, снижение долгосрочных инфляционных ожиданий и слабую динамику ряда сегментов кредитования.
При этом сентябрьский скачок выдач ипотеки, по его оценке, носил разовый характер и был связан с изменением условий семейной ипотеки с 1 октября.
Но этих факторов, считает Бирюков, пока недостаточно, чтобы перевесить ускорение базовой инфляции. По оценкам Газпромбанка, в начале октября ее темпы в пересчете на год с устранением сезонности поднялись до 5–6% против 4–5% в середине сентября. Экономист допускает, что это отражает усиление переноса возросших издержек бизнеса в розничные цены.
Иной акцент делает заведующий кафедрой экономической теории и методологии Института экономики ННГУ имени Н. И. Лобачевского Александр Золотов. Он полагает, что при принятии решений ЦБ уделяет недостаточно внимания риску медленного экономического роста, который требует снижения ставки.
«Складывается ситуация, когда “за деревьями не видно леса”: оценка деталей экономической жизни в течение полутора месяцев от одного заседания совета директоров Банка России до другого не сопрягается с анализом перспектив годового экономического роста», — считает профессор.
Тем не менее и Золотов ожидает сохранения 14%. Если изменение все же произойдет, его масштаб, по мнению экономиста, не превысит 50 базисных пунктов.
Главная интрига — прогноз на 2027 год
Опрошенные аналитики допускают повышение прогнозного диапазона средней ключевой ставки на 2027 год — с 10,5–12,5% до 11–13%. Это означало бы более осторожную траекторию смягчения политики, чем предполагалось в июле.
Собственные прогнозы банков также предполагают сравнительно высокую ставку в следующем году. Так, ПСБ ожидает ее средний уровень около 12,9%, Газпромбанк — около 13%, со снижением до 12% к концу 2027 года.
Обновленный среднесрочный макропрогноз ЦБ представит также 23 октября.